- מיפוי החסכונות והביטוחים
- הערכת ההכנסה בפרישה
- תוכנית פעולה אישית
תכנון פרישה בגובה העיניים
הפרישה שלכם. הביטחון לדעת מה הלאה.
אני רון קשת. יחד נעשה סדר בפנסיה, בחסכונות ובביטוחים — ונבנה תוכנית ברורה לשנים הבאות.
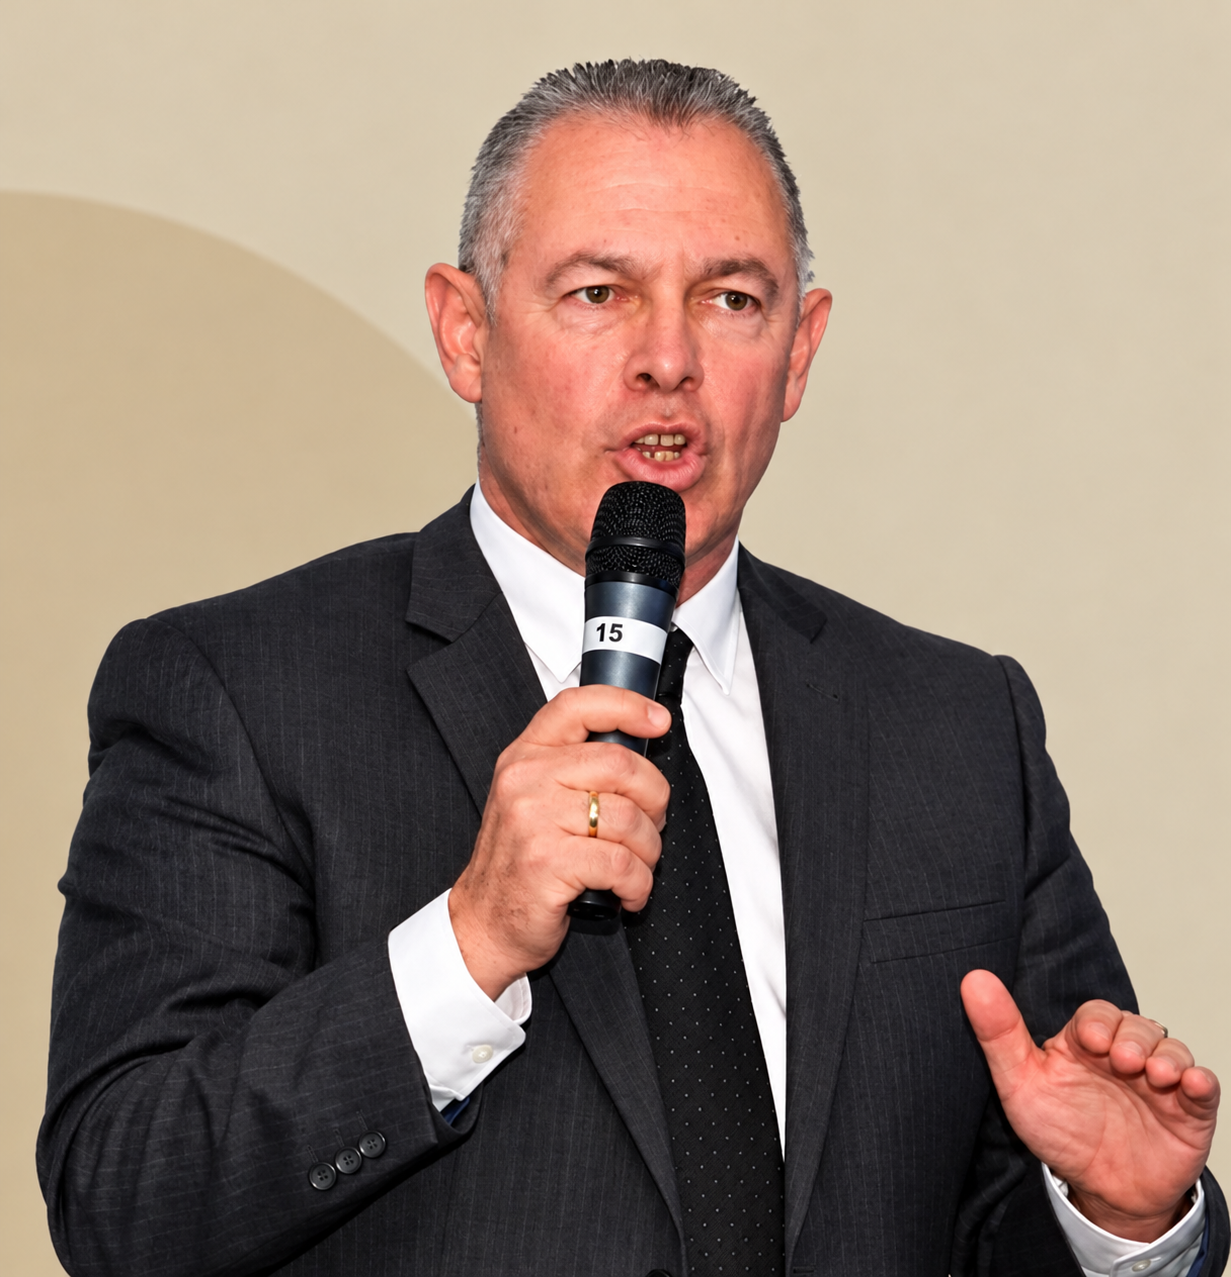
רון קשתמתכנן פיננסי מוסמך | CFP
נעים להכיר
- 40+שנות ניסיון
- CFPמתכנן פיננסי מוסמך
- ישראל וארה״בניסיון מקומי ובינלאומי
שירותים
כל מה שנדרש לפרישה רגועה
תכנון פרישה, חסכונות וביטוחים — עם אדם אחד שמכיר את התמונה המלאה.
ליווי אישי לאורך הדרך
שירותים
מבט מלא על החסכונות והביטוחים
כל תחומי הפרישה במבט אחד — כדי שתדעו מה קיים ומה כדאי לעדכן.
-
פנסיה, גמל והשתלמות
מבינים את החסכונות, דמי הניהול ומסלולי ההשקעה.
-
ביטוח חיים
הגנה כלכלית למשפחה, בהתאם לשלב החיים.
-
ביטוח בריאות
בודקים מה מכוסה, מה חסר ומה מיותר.
-
ביטוח סיעודי
נערכים לתקופה שבה יידרשו עזרה ותמיכה.
-
אובדן כושר עבודה
הגנה על ההכנסה כשלא ניתן להמשיך לעבוד.
-
בדיקת תיק ביטוחי
סקירת הפוליסות, הכפילויות והכיסויים החסרים.
התהליך
ארבעה צעדים לתוכנית ברורה
מתקדמים יחד, בקצב שנוח לכם.
-
שלב 1: שיחת היכרות
מקשיבים לצרכים, לשאלות ולחששות שלכם.
-
שלב 2: מיפוי התמונה המלאה
אוספים את הקופות, הפוליסות והחסכונות.
-
שלב 3: תוכנית פרישה אישית
בונים תוכנית מותאמת למשפחה ולמועד הפרישה.
-
שלב 4: ליווי שוטף
מעדכנים את התוכנית ונשארים בקשר.
אדם אחד שמכיר אתכם ואת התוכנית שלכם.
מחשבון פרישה
תמונה ראשונית של החיסכון שלכם
ארבעה נתונים, והערכה להמחשה בלבד.
הערכה לגיל הפרישה
—
- —תשואה משוערת
- —חיסכון והפקדות
הערכה זו מבוססת על תשואה שנתית משוערת של 3%, ללא מס, דמי ניהול ואינפלציה. הערכה להמחשה בלבד, אינה מהווה ייעוץ.
האדם שמאחורי התוכנית
רון קשת, C.F.P.
ניסיון רחב. הסבר ברור. ליווי אישי.
מנכ״ל קשת פיננסים וניהול פרישה, סוכן ביטוח ומתכנן פרישה בעל הסמכת C.F.P. (USA).
למעלה מ-40 שנות ניסיון בביטוח ובפיננסים, בארצות הברית ובישראל. מלווה אנשים ומשפחות בהחלטות הכלכליות החשובות של החיים.
מגיע לכל שיחה עם הקשבה, ראייה רחבה ותוכנית שמתאימה לאדם שמולו.
רון קשתקשת פיננסים וניהול פרישה
מהכתיבה של רון
מאמרים ופרסומים
מחשבות והסברים על פרישה, פנסיה וביטוח.
המלצות
מה אומרים הלקוחות
כאן יוצגו המלצות אמיתיות, באישור הלקוחות.
-
דוגמה
[כאן תופיע המלצה של לקוח]
[שם הלקוח][עיר]
-
דוגמה
[כאן תופיע המלצה של לקוח]
[שם הלקוח][עיר]
-
דוגמה
[כאן תופיע המלצה של לקוח]
[שם הלקוח][עיר]
הטקסטים המוצגים הם להמחשת העיצוב בלבד.
שאלות נפוצות
שאלות שכדאי לשאול לפני הפרישה
תשובות כלליות, לצורך הבנה בסיסית בלבד. המצב של כל אחד שונה.
מתי כדאי להתחיל לתכנן את הפרישה?
ככל שמתחילים מוקדם, יש יותר אפשרויות. אבל גם בגילאי 50 עד 67 אפשר לעשות הרבה: לבדוק מה נצבר, להעריך את ההכנסה החודשית הצפויה ולתקן פערים. מקובל להתחיל בבדיקה מסודרת כמה שנים לפני מועד הפרישה המתוכנן.
קצבה חודשית או סכום חד-פעמי: מה עדיף?
קצבה מעניקה הכנסה חודשית קבועה לאורך החיים, וסכום חד-פעמי מעניק גמישות אך דורש ניהול זהיר. אין תשובה אחת שמתאימה לכולם. ההחלטה תלויה במצב המשפחתי, בצרכים ובמקורות ההכנסה האחרים, וכדאי לבחון גם את ההיבט המיסויי לפני שמחליטים.
מה קורה לביטוחים שלי אחרי הפרישה?
חלק מהכיסויים, למשל ביטוחים שנרכשו דרך מקום העבודה, עשויים להשתנות או להסתיים. אחרים נמשכים בתנאים שונים. חשוב לבדוק מראש כל פוליסה: עד איזה גיל היא תקפה, מה קורה לפרמיה, והאם יש צורך להמשיך את הכיסוי.
איך מאתרים קופות ופוליסות ישנות?
במהלך השנים נפתחות קופות ופוליסות אצל כמה גופים, ולא תמיד זוכרים את כולן. קיימים שירותי איתור ממשלתיים לבדיקת כספים וביטוחים על שמכם, ואפשר גם להיעזר בליווי מקצועי במיפוי כל החסכונות.
האם ביטוח סיעודי רלוונטי גם בגיל מבוגר?
זה תלוי בגיל, במצב הבריאותי ובכיסוי הקיים, למשל דרך קופת החולים או ביטוח קודם. ככל שהגיל עולה, ההצטרפות מורכבת ויקרה יותר, ולכן כדאי לבדוק את האפשרויות מוקדם ככל האפשר.
כמה עולה בדיקת תיק פנסיוני, ומה היא כוללת?
הבדיקה הראשונית ללא עלות. בשיחת ההיכרות נסביר מה כוללת הבדיקה, אילו מסמכים כדאי להכין ומה השלבים הבאים. אין צורך להעביר מספרי זהות או פרטי פוליסות דרך הטופס באתר.
יצירת קשר
בדיקת תיק פנסיוני ללא עלות
השאירו כמה פרטים בסיסיים ונחזור אליכם לשיחה קצרה ולא מחייבת.
תודה, קיבלנו את הפנייה
נחזור אליכם בהקדם לתיאום שיחה קצרה ולא מחייבת.
(הדגמה בלבד: לא נשלח שום מידע.)